 ¿Podrán las navieras evitar la sobrecapacidad en 2027? –A principios de esta semana, Drewry organizó uno de sus seminarios web regulares en el que analizaba las perspectivas para el mercado de transporte marítimo de contenedores y las fuerzas que están moldeando el equilibrio entre oferta y demanda en 2027. También encuestó a los asistentes sobre dos preguntas: cómo esperan que evolucione el mercado el próximo año y qué factores determinarán finalmente si se desborda de capacidad.
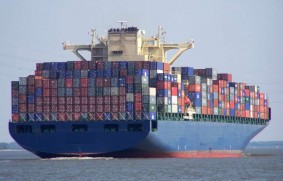
El trasfondo es difícil de ignorar. Se han pedido alrededor de 5 millones de TEUs de nueva capacidad en cada uno de los últimos tres años, lo que eleva la proporción de cartera de pedidos por flota a aproximadamente el 45%, su nivel más alto desde 2009. La cartera de pedidos se acerca rápidamente a los 16 millones de TEUs, siendo septiembre el segundo mes de contratos más activo registrado con 1,1 millones de TEUs, tras los principales pedidos de los dos mayores transportistas del mundo: MSC (20 × 24.000 TEUs) y Maersk (20 × 18.600 TEUs).
El contraargumento es que los fundamentos tradicionales de oferta y demanda ya no cuentan toda la historia. La interrupción geopolítica, la congestión portuaria y las distancias de navegación más largas se han vuelto cada vez más influyentes, absorbiendo capacidad y limitando la cantidad de capacidad nominal de la flota disponible para transportar carga.
En última instancia, el resultado de 2027 dependerá de si el crecimiento de la demanda, la lentitud y la congestión pueden absorber capacidad más rápido de lo que entran en servicio nuevos barcos. En opinión de Drewry, no lo harán.
Estas fuerzas disruptivas están ahora estructuralmente integradas en el mercado y sin duda ralentizarán la conversión de la capacidad nominal en oferta efectiva. Pero el gran volumen de nuevo tonelaje que llega significa que su capacidad para compensar el crecimiento de la flota disminuirá. La sobrecapacidad es, en nuestra opinión, inevitable. Su gravedad es la verdadera incertidumbre.
El veredicto de la encuesta
Los asistentes al seminario web estuvieron de acuerdo en términos generales. Más del 70% espera cierto grado de sobrecapacidad en 2027, con un 56,7% que anticipa un superávit moderado y un 14,2% que predice una sobrecapacidad significativa. Solo el 14,4% espera que el mercado se mantenga equilibrado en términos generales, mientras que solo el 5,3% prevé un mercado ajustado.
El consenso es claro: los participantes del sector reconocen la presión estructural de la expansión de la flota, aunque no estén de acuerdo sobre la gravedad del desequilibrio resultante.
¿Qué podría inclinar la balanza?
El 39,4% de los encuestados identificó las entregas de nuevas construcciones como el factor determinante más importante, lo que refuerza la magnitud de la preocupación por la capacidad de entrada. Sin embargo, el 29,0% señaló interrupciones en la red y congestión portuaria, lo que pone de manifiesto la importancia de un suministro efectivo en lugar de nominal. Viajes más largos, la falta de fiabilidad en los horarios y los buques esperando fuera de puertos congestionados pueden absorber capacidad que de otro modo estaría disponible para transportar carga.
La gestión de la capacidad de operadores ocupó el tercer puesto, con un 18,6%. Viajes en blanco, ajustes de servicio y otras medidas pueden ayudar a contener el excedente, pero los encuestados parecen no estar convencidos de que las navieras puedan compensar completamente la cadena de entrega. La demanda de carga atrajo solo el 11,7%, mientras que las demoliciones representaron solo el 1,3%, lo que sugiere que ni una demanda más fuerte ni la eliminación de tonelaje antiguo son los factores decisivos.
En opinión de Drewry
La encuesta refuerza la valoración de Drewry sobre que el 2027 será una prueba de la capacidad de las compañías para gestionar un excedente de capacidad creciente, en lugar de prevenirlo por completo. Si la congestión disminuye y más buques vuelven a un servicio productivo justo cuando las entregas se aceleran, la presión sobre la utilización, las tarifas de transporte y los beneficios podría intensificarse.
Una disrupción persistente y una gestión disciplinada de la capacidad podrían suavizar el impacto, pero depender de las ineficiencias para mantener el equilibrio del mercado es una estrategia precaria.