 China capta el 74% de los nuevos pedidos mundiales de buques. –La cartera mundial de pedidos de buques llegó a 203,2 millones de toneladas brutas compensadas (CGT) al 1 de septiembre de 2026, frente a los 180 millones registrados un año antes, de acuerdo con los últimos datos del Consejo Marítimo Internacional Báltico (BIMCO).
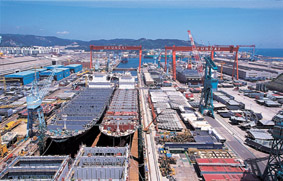
China se consolidó como el principal actor de la industria naval, al captar el 74% de las nuevas contrataciones globales medidas en CGT durante los últimos 12 meses. Además, sus astilleros concentran el 64% de la cartera mundial de pedidos pendientes. Corea del Sur ocupa el segundo lugar, con el 19%, seguida por Japón, con el 6%.
China lidera en seis segmentos navales
Los astilleros chinos mantienen una posición dominante en seis grandes categorías de buques. Su participación en los pedidos pendientes de petroleros, buques gaseros, graneleros, embarcaciones de carga rodada (Ro-Ro) y otros buques de carga seca alcanza al menos el 72% en cada segmento.
La concentración es aún mayor en el mercado de portacontenedores, donde China reúne el 81% de los pedidos mundiales para este segmento del transporte marítimo.
“Durante los últimos 12 meses, los portacontenedores dominaron tanto la cartera de pedidos como su crecimiento”, señaló Niels Rasmussen, analista jefe de transporte marítimo de BIMCO. Según el especialista, estos buques representan el 30% de la cartera mundial, medida en CGT, y explican el 68% del crecimiento global de los pedidos en el último año.
Las entregas crecerán en los próximos años
El volumen de contratos acumulados anticipa un fuerte incremento de las entregas de los astilleros chinos durante los próximos años.
Las entregas de los tres principales países constructores de buques habrían alcanzado un máximo de 40,1 millones de CGT en 2025. Para 2026, el volumen previsto asciende a 55,9 millones, mientras que en 2028 podría llegar a los 60 millones de CGT.
Dentro de ese total, China prevé entregar 44 millones de CGT en 2028, un récord histórico y casi el doble de los 22,7 millones registrados en 2025.
Ante esta perspectiva, BIMCO advierte que los astilleros chinos deberán ampliar su capacidad productiva para responder a la presión de las entregas. Sin embargo, la organización también señala los riesgos de esa expansión: una eventual desaceleración de la demanda de nuevos buques podría dejar parte de la capacidad instalada sin utilizar.
El antecedente de la crisis de 2008
La industria naval ya atravesó un ciclo de expansión de características similares antes de la crisis financiera mundial de 2008. La acumulación de pedidos impulsó la actividad de los astilleros durante los años siguientes, hasta que las entregas globales alcanzaron los 54,4 millones de CGT tanto en 2010 como en 2011.
Posteriormente, el volumen de entregas descendió hasta un mínimo de 31,2 millones de CGT en 2020, antes de comenzar a recuperarse.
La contracción de los pedidos, seguida por la caída de las entregas y el deterioro de la economía mundial, también provocó una reducción significativa de la cantidad de astilleros activos. En China, el número pasó de 379 en 2010 a 117 en 2019. A escala global, la cantidad de astilleros en actividad disminuyó un 60% entre 2009 y 2017.
China acumula más años de trabajo pendiente
La cartera de pedidos también refleja diferencias en la carga de trabajo de los principales países constructores. Si se toma como referencia el mayor volumen anual de producción de los últimos cinco años, los astilleros chinos acumulan actualmente un promedio de 4,2 años de trabajo pendiente. En Corea del Sur, la cifra es de 1,9 años, mientras que en Japón se sitúa en 1,7 años.
Sin embargo, el panorama cambia al considerar como capacidad productiva actual el mayor volumen anual de CGT previsto para cada país entre 2021 y 2030. Bajo ese criterio, la cartera china equivale a 2,1 años de producción, mientras que la de Corea del Sur y Japón se reduce a 1,6 años en ambos casos.
Los datos muestran la magnitud de la expansión de la industria naval china, pero también ponen de relieve el desafío de adecuar la capacidad de producción con la evolución futura de la demanda mundial de buques.