El nuevo campo de batalla en el transporte de contenedores: por qué Maersk, MSC, Hapag-Lloyd, CMA CGM y COSCO están invirtiendo en puertos y terminales. –Está surgiendo un consenso poco común entre las mayores compañías de transporte marítimo de contenedores del mundo: la próxima gran limitación para el transporte marítimo global puede que ya no sea la disponibilidad de barcos, sino la capacidad de los puertos y la infraestructura que los rodea.
El director ejecutivo de MSC, Søren Toft, ha descrito la congestión portuaria como un problema central al que se enfrenta el sistema de transporte de contenedores. Argumentó que se pueden añadir más buques, pero si los puertos no pueden gestionarlos eficientemente, el resultado simplemente serán colas más largas frente a las terminales.
El director ejecutivo de Hapag-Lloyd, Rolf Habben Jansen, ha llegado a una conclusión similar. Recientemente afirmó que una parte considerable de la congestión que afecta a los principales puertos parece ser «bastante estructural» y podría seguir siendo una característica del mercado durante varios años. El CEO de Maersk, Vincent Clerc, también ha pedido una mayor inversión en puertos, ferrocarriles, capacidad de transporte por carretera y otras infraestructuras terrestres, a medida que los cuellos de botella en la cadena de suministro se desplazan cada vez más a tierra.
El presidente y CEO de CMA CGM, Rodolphe Saadé, ha añadido ahora una de las declaraciones más claras de una de las grandes compañías de transporte marítimo de contenedores. Al anunciar la última inversión de CMA CGM en el Puerto Islámico de Jeddah en agosto de 2026, afirmó que «las terminales se están convirtiendo en activos cada vez más estratégicos» a medida que evolucionan los patrones comerciales globales y la infraestructura requiere expansión y modernización. En su evaluación, las terminales ayudan a asegurar las operaciones, refuerzan los principales corredores comerciales y proporcionan a los clientes una mayor fiabilidad.
Estos comentarios provienen de empresas que siguen diferentes estrategias corporativas, pero sus decisiones de inversión apuntan en la misma dirección. Maersk, MSC, Hapag-Lloyd, CMA CGM y COSCO están reforzando sus posiciones en puertos, terminales e infraestructuras logísticas conectadas.
El tamaño de la flota determina la capacidad nominal de un transportista. El acceso a puertos y el rendimiento de la terminal determinan cada vez más cuánto de esa capacidad puede desplegarse realmente.
La congestión se está moviendo hacia tierra
El catálogo global de pedidos de buques portacontenedores se mantiene cerca de máximos históricos. Según datos de Alphaliner, la cartera de pedidos ascendía a aproximadamente 12,98 millones de TEUs distribuidos en 1.592 buques en junio de 2026, lo que equivale al 38,3% de la flota celular existente. Solo durante la primera mitad de 2026 se encargaron otros 329 barcos, que suman un total de aproximadamente 1,89 millones de TEUs.
Un gran volumen de nueva capacidad seguirá entrando en el mercado durante los próximos años. La infraestructura portuaria no puede expandirse al mismo ritmo.
Un portacontenedores suele ser pedido y entregado en un plazo de dos o tres años. Una terminal importante de contenedores de aguas profundas requiere acceso a terrenos escasos en el litoral, dragado, aprobaciones medioambientales, acuerdos de concesión, construcción de muelles, desarrollo de patios, grúas, conexiones ferroviarias, acceso por carretera e infraestructuras de apoyo a servicios públicos.
Desde la planificación y financiación hasta la operación completa, un gran proyecto terminal puede durar entre cinco y diez años. La expansión es aún más difícil en instalaciones y puertos maduras situadas cerca de áreas urbanas densamente pobladas, donde las terminales enfrentan escasez de terreno, restricciones en el canal, límites medioambientales y oposición comunitaria.
Esta desconexión está cambiando la comprensión de la industria sobre la capacidad efectiva. Más barcos en el mar no suponen automáticamente un aumento equivalente en la capacidad de transporte. Un buque que espera fuera de un puerto durante varios días, seguido de operaciones de atraque lentas o conexiones congestionadas a tierra, puede perder gran parte del beneficio de capacidad creado por el tonelaje adicional.
Sea-Intelligence estimó a finales de agosto de 2026 que el empeoramiento de la congestión portuaria había hecho que aproximadamente el 6,6% de la flota global de contenedores no estuviera disponible para operaciones normales. Las actualizaciones operativas asiáticas de Hapag-Lloyd mostraron tiempos de espera de ocho a diez días para algunos servicios en las terminales Yangshan de Shanghái, mientras que ciertos servicios no Gemini sufrieron retrasos de siete a once días.
Una serie de tifones fue el detonante inmediato de la última interrupción en Shanghai y Ningbo. La escala y duración del atraso resultante también demostraron lo escasa que es la capacidad sobrante en los puertos que ya operan bajo una sostenida presión.
Habben Jansen señaló que la infraestructura se había planificado generalmente en torno al crecimiento esperado del flujo de carga del 3% al 4% anual. Sin embargo, los volúmenes de contenedores de exportación chinos habían aumentado aproximadamente un 10%, 6% y 7% en tres años consecutivos. Cuando la demanda de carga crece de forma constante más rápido que la capacidad de las terminales, la congestión comienza a desarrollar características estructurales.
Por qué importa la propiedad de terminales
Los puertos son los puntos físicos de transferencia entre el transporte marítimo en aguas profundas y las cadenas de suministro interiores. La capacidad de un buque para atracar según el horario, la velocidad de las operaciones de carga, la fiabilidad de las conexiones de transbordo y la disponibilidad de capacidad ferroviaria, por carretera y de barcazas influyen en el rendimiento de una red de línea.
La propiedad de una terminal no permite que una operadora ignore los principios de multiusuario, las normas de competencia o las regulaciones portuarias. Sin embargo, sí crea una alineación más estrecha entre la planificación de la red y la inversión en infraestructuras.
Un transportista con un interés a largo plazo en una terminal estratégica puede coordinar la expansión de los atraques, la adquisición de grúas, la automatización del patio, los sistemas digitales y la conectividad ferroviaria con futuros despliegues de buques y patrones de servicio. Esa coordinación resulta especialmente valiosa en redes de hub&spoke (un sistema de distribución o red en el que un punto central -hub- conecta con varios puntos periféricos -spokes- para optimizar el flujo de productos, servicios o información), donde la interrupción en un gran centro de transbordo puede extenderse a múltiples servicios principales, decenas de conexiones alimentadoras y miles de contenedores.
Los activos portuarios también proporcionan un mayor grado de certeza de capacidad. Durante las temporadas altas, disputas laborales, fenómenos meteorológicos extremos o grandes interrupciones en la cadena de suministro, las ventanas de atraque y la capacidad del patio pueden ser más difíciles de asegurar que los slots de los buques.
Una terminal moderna también se extiende más allá del muelle. Las terminales ferroviarias, los depósitos interiores, los centros de distribución, los servicios aduaneros, las instalaciones de la cadena de frío e infraestructuras de combustibles alternativos están pasando a formar parte del ecosistema portuario más amplio. Los puertos se encuentran cada vez más en la intersección de los flujos de carga, los datos de transporte y el suministro energético.
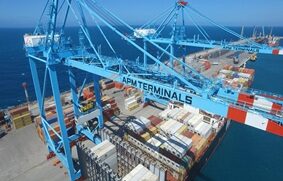 Maersk: terminales en el centro de una red integrada
El enfoque de Maersk está estrechamente ligado a su estrategia logística integrada. APM Terminals apoya la red oceánica del grupo mientras conecta los servicios marítimos con almacenamiento, ferrocarril, transporte por carretera y productos de la cadena de suministro en general.
La alianza Gemini ilustra este enfoque. Maersk y Hapag-Lloyd rediseñaron su red este-oeste alrededor de un número reducido de centros altamente productivos, apoyados por servicios de transporte regular dedicados. La estructura original Gemini incluía 58 servicios y más de 6.000 combinaciones puerto-puerto.
La red principal estaba deliberadamente centrada en centros de operaciones propiedad, controladas o estrechamente asociadas con Maersk y Hapag-Lloyd. APM Terminals posee ocho de los centros seleccionados, incluyendo Rotterdam Maasvlakte II, Bremerhaven, Algeciras, Tánger, Port Said, Salalah y Tanjung Pelepas.
Para dar soporte a Gemini, APM Terminals ha incrementado la capacidad en los centros correspondientes en un 30%. Una vez ampliadas, se espera que ofrezcan alrededor de 19 kilómetros de muelles y más de 200 grúas barco-tierra. Las inversiones en equipos, procesos y tecnología ya han ayudado a reducir el tiempo medio de estadía en buques de la cartera de APM Terminals entre un 15% y un 20%.
Maersk también está desarrollando capacidad en mercados emergentes. APM Terminals y el Grupo Hateco de Vietnam están avanzando en el proyecto de la terminal de contenedores Lien Chieu en Da Nang. La inversión prevista supera los US$ 1.700 millones, con una capacidad anual esperada para superar los 5,7 millones de TEUs tras el desarrollo completo.
Maersk está utilizando las terminales para estabilizar su red oceánica y conectar esa red con una gama más amplia de servicios logísticos interiores.
 MSC: asegurar los nodos necesarios para la flota más grande del mundo
MSC sigue situando el transporte marítimo en el centro de su negocio, pero la escala de su flota ha incrementado su dependencia de terminales eficientes, centros de transbordo y conexiones interiores.
Terminal Investment Limited, la plataforma dedicada a la inversión en terminales de MSC, está presente en más de 70 terminales de contenedores, incluidos proyectos en desarrollo. Bajo el amplio límite de reporte utilizado por la División de Carga de MSC -que también incluye intereses terminales vinculados a empresas como Africa Global Logistics y el especialista en logística interior MEDLOG- el grupo operaba o invertía en más de 114 terminales a finales de 2025.
La estrategia portuaria de MSC vincula cada vez más la inversión en renta variable con los compromisos futuros de carga. Su colaboración con la Ciudad de Hamburgo a través de la HHLA es un claro ejemplo. La ciudad conserva el 50,1% de la HHLA, mientras que MSC posee el 49,9%. Los dos accionistas han acordado aportar 450 millones de euros en capital propio para apoyar futuras inversiones.
MSC también se ha comprometido a aumentar el tráfico de carga en las terminales de la HHLA hasta al menos un millón de TEUs anualmente a partir de 2031. El acuerdo otorga a la HHLA acceso a carga e inversión a largo plazo, al tiempo que proporciona a MSC una posición más profunda en una de las puertas de entrada más importantes del norte de Europa.
Toft ha situado buques, terminales e infraestructuras logísticas dentro del mismo marco de inversión. Para una compaña marítima que ya ha superado el hito de 1.000 buques, la lógica es sencilla: el crecimiento continuo de la flota debe apoyarse en una mayor capacidad de atraque, centros de transbordo eficientes e infraestructura interior.
Sin ese apoyo, una flota más grande puede generar más tiempo de espera en lugar de una mayor eficiencia en el transporte.
Hapag-Lloyd: construyendo una cartera de terminales alrededor de la red
Hapag-Lloyd ha optado por una forma más selectiva de integración vertical. La empresa no pretende replicar todos los elementos del modelo logístico integral de Maersk, pero ha situado firmemente las terminales dentro de su agenda de Estrategia 2030.
En 2023, Hapag-Lloyd estableció Hanseatic Global Terminals como una unidad de negocio independiente para terminales e infraestructuras. HGT opera actualmente 26 terminales marítimas estratégicamente ubicadas en 13 países y tiene la intención de ampliar su cartera a más de 30 terminales para 2030.
La cartera se está construyendo en torno a las principales rutas comerciales y mercados regionales de crecimiento de Hapag-Lloyd.
Damietta Alliance Container Terminals en Egipto comenzó sus operaciones comerciales en febrero de 2026. Hapag-Lloyd posee indirectamente el 39% de la terminal, que se espera alcance una capacidad anual de 3,3 millones de TEUs tras la construcción final. Con calado de 18 metros y un mix de carga proyectada aproximado de un 80% de transbordo, Damietta apoyará el Mediterráneo Oriental, el Mar Negro y los principales servicios este-oeste.
En Brasil, HGT ha adquirido el 50% del nuevo proyecto de la terminal de Aracruz. Se espera que la instalación abra a mediados de 2028 con una capacidad anual de alrededor de 1,2 millones de TEUs, 750 metros de muelle y una profundidad de 17 metros.
HGT también ha anunciado planes para adquirir aproximadamente el 20% de la Terminal de Contenedores Eurogate Hamburgo y aumentar su participación en la terminal TC3 en Tánger del 10% al 20%.
Los resultados financieros subrayan el papel de esta estrategia. El negocio de transporte marítimo de línea de Hapag-Lloyd registró una pérdida EBIT de 21 millones de dólares en el primer semestre de 2026. Su división de Terminales e Infraestructura generó unos ingresos de 360 millones de dólares, un EBITDA de 102 millones y un EBIT de 39 millones en el mismo periodo.
El negocio de terminales sigue siendo mucho más pequeño que el transporte marítimo de línea, pero siguió generando beneficios operativos positivos mientras el negocio principal del océano estaba bajo presión.
El modelo de Hapag-Lloyd sigue centrado en el transporte marítimo de línea, apoyado por terminales y activos logísticos seleccionados en el interior que refuerzan la fiabilidad y la conectividad regional.
CMA CGM: terminales como «el eje de nuestra flota y nuestra industria»
Entre los principales operadores, CMA CGM ha hecho una de las declaraciones más explícitas sobre la función de los activos portuarios.
El grupo describe los terminales como «el eje de eje tanto de nuestra flota como de nuestra industria». Según la definición de cartera que actualmente utiliza CMA Terminals Holding, CMA CGM tiene intereses en 66 terminales en todo el mundo, que gestionaron aproximadamente 52 millones de TEUs en 2025.
La cartera se divide entre dos plataformas consolidadas. CMA Terminals es propiedad total de CMA CGM y cuenta con 45 terminales, que gestionaron alrededor de 22 millones de TEUs en 2025. Terminal Link, propiedad en un 51% de CMA CGM y 49% de China Merchants Port, opera 21 terminales en 16 países y gestionó aproximadamente 30 millones de TEUs el año pasado.
CMA CGM afirma que estas instalaciones operan de forma multiusuario, sirviendo a otros transportistas mientras aseguran la capacidad crítica y protegen las cadenas de suministro de los clientes.
La última inversión en Arabia Saudí es un claro ejemplo de cómo el grupo conecta el desarrollo de terminales con su red global de envíos.
En agosto de 2026, CMA CGM y la Red Sea Gateway Terminal firmaron acuerdos definitivos para desarrollar y operar conjuntamente la Terminal 4 en el Puerto Islámico de Jeddah en cooperación con la Autoridad Portuaria Saudí de Mawani.
La inversión inicial está valorada en aproximadamente 434 millones de dólares, o 1.600 millones de SAR. El proyecto añadirá hasta 2,6 millones de TEUs de capacidad anual e incluirá nuevos atraques en aguas profundas capaces de manejar los mayores portacontenedores del mundo, tecnología terminal avanzada y diez nuevas grúas barco-tierra.
Jeddah se encuentra en el corredor del Mar Rojo que une Asia, Europa y África. Sirve tanto como puerta de entrada para las importaciones y exportaciones saudíes como como centro regional de transbordo. CMA CGM puede dirigir servicios de carga y línea principal hacia la terminal, mientras que la capacidad adicional puede mejorar la fiabilidad de sus redes en el Mar Rojo, Oriente Medio y este-oeste.
Las declaraciones de Saadé en la firma definieron claramente la posición del grupo. CMA CGM considera las terminales como activos que aseguran las operaciones de envío, refuerzan los corredores comerciales y mejoran la fiabilidad del servicio. El proyecto de Jeddah también combina la experiencia global de red y terminales de CMA CGM con las capacidades operativas locales de Red Sea Gateway Terminal.
El grupo está siguiendo una estrategia de capital distintiva junto con su expansión operativa.
En julio de 2026, el inversor en CMA CGM e infraestructuras Stonepeak completó la creación de United Ports. Stonepeak invirtió 2.400 millones de dólares por una participación del 25%, mientras que CMA CGM mantuvo el 75% de la propiedad y el control operativo total.
La cartera inicial consta de nueve terminales operadas por CMA CGM en cinco países. Los activos incluyen Fenix Marine Services en Los Ángeles, Port Liberty en Nueva York y Bayona, Santos en Brasil, Valencia, Bilbao y Algeciras en España, Kaohsiung y Gemalink en Vietnam. Stonepeak podría invertir otros 3.600 millones de dólares junto a CMA CGM en futuras oportunidades portuarias de alto crecimiento.
La transacción implica una valoración de capital de aproximadamente 9.600 millones de dólares para la cartera inicial de United Ports. También muestra cómo los grandes transportistas pueden utilizar capital de infraestructura a largo plazo para acelerar la inversión en puertos sin renunciar al control operativo.
Terminal Link con China Merchants Port, United Ports con Stonepeak y la asociación de Jeddah con RSGT siguen todos el mismo patrón general. CMA CGM combina sus volúmenes de envíos y experiencia en terminales con el capital, conocimiento local o experiencia global en infraestructura de socios estratégicos.
COSCO: integrando el transporte marítimo, los puertos y la logística
La expansión de los activos portuarios va más allá de los transportistas europeos y MSC. COSCO lleva mucho tiempo siguiendo una estrategia integrada basada en el transporte marítimo, los puertos y la logística.
A finales de junio de 2026, Cosco Shipping Ports operaba y gestionaba 394 sitios de atraque en 40 puertos de todo el mundo, incluyendo 245 atraques para portacontenedores.
Durante la primera mitad de 2026, sus terminales gestionaron 80,16 millones de TEUs, un aumento del 7,9% interanual. Los ingresos aumentaron un 12,3% hasta aproximadamente 905,3 millones de dólares, mientras que el beneficio atribuible a los accionistas aumentó un 28,5% hasta unos 233,7 millones de dólares.
La empresa está ampliando sus operaciones tradicionales de manipulación hacia la logística integrada, el transporte multimodal, la automatización de terminales, la inteligencia artificial y las cadenas de suministro de combustibles verdes.
Para COSCO SHIPPING Holdings, la cartera de terminales conecta los servicios de aguas profundas con rutas regionales, corredores ferroviarios, parques logísticos portuarios y distribución interior. Para los puertos de COSCO SHIPPING, los volúmenes de grupos y alianzas proporcionan una base de carga a largo plazo.
La estructura organizativa difiere de la de Maersk, MSC, Hapag-Lloyd y CMA CGM, pero la dirección estratégica está estrechamente alineada: los puertos son nodos críticos que conectan las redes de buques con los flujos comerciales globales.
Los puertos están remodelando las ganancias de los transportistas y la asignación de capital
El transporte marítimo en contenedores sigue siendo muy cíclico. Las tarifas de flete, los precios de búnker, los conflictos geopolíticos, el suministro de flotas y los desvíos de rutas pueden cambiar los ingresos en cuestión de meses.
Las grandes terminales tienden a operar bajo concesiones largas, se benefician de altas barreras de entrada y generan ingresos a partir de flujos de carga relativamente estables. Sus beneficios pueden ofrecer mayor continuidad que el mercado de transporte marítimo.
El margen EBIT trimestral del 31,6% de Maersk en terminales, los beneficios positivos de Hapag-Lloyd durante un periodo de EBIT negativo en el sector de transporte marítimo y la valoración multimillonaria asociada a United Ports apuntan al mismo desarrollo: los activos de terminales están pasando a ser gestionados, financiados y valorados de forma independiente dentro de los principales grupos navieros.
Su contribución también va más allá de gestionar los ingresos.
Tiempos de espera más cortos para los buques, conexiones de transbordo más rápidas, mejor posicionamiento de contenedores vacíos y una recuperación más estricta del calendario reducen costos en toda la red oceánica. Para una naviera que opera cientos de buques y varios millones de TEUs de capacidad, incluso una modesta reducción en el tiempo en puerto puede liberar una cantidad considerable de capacidad efectiva.
Los puertos se están convirtiendo en infraestructuras energéticas y de datos
La transición energética del transporte marítimo está ampliando aún más el papel de los puertos.
El metanol, los biocombustibles, el GNL, el amoníaco y la energía de tierra requieren almacenamiento, abastecimiento, suministro eléctrico, sistemas de seguridad y certificación. Una compañía marítima puede pedir buques de combustible alternativo, pero el despliegue comercial de esos barcos depende de la disponibilidad de combustible en los puertos que sirven.
En 2026, el portacontenedores CMA CGM OSMIUM de doble combustible de 13.000 TEUs completó una operación récord de abastecimiento en Shanghái que implicó 8.016 toneladas de biometanol. El volumen fue suficiente para apoyar el viaje del buque desde Shanghái hasta la costa este de Sudamérica.
La operación dependía de la coordinación de la tecnología de los buques, la producción de combustible, el almacenamiento en puertos, la entrega de bunker y la supervisión regulatoria. Demostró cómo los puertos se están convirtiendo en los lugares físicos donde debe implementarse la descarbonización del transporte marítimo.
La digitalización está creando otra capa de valor estratégico. Los horarios de atraque, el despliegue de grúas, la densidad del patio, la información aduanera, las salidas ferroviarias y la velocidad de los buques pueden gestionarse cada vez más mediante sistemas conectados. Una mayor coordinación entre los datos del operador y de la terminal permite incorporar las condiciones de los puertos en la planificación de la red en una etapa más temprana.
Los puertos también se sitúan en la intersección entre la infraestructura comercial y la estrategia nacional. Los puertos principales de aguas profundas, los principales centros de transbordo y terminales situados cerca de vías fluviales estratégicas influyen en la seguridad comercial, las cadenas de suministro industriales y el acceso a mercados clave. Por ello, las grandes transacciones de terminales atraen un escrutinio más cercano a la inversión extranjera y al antimonopolio.
La capacidad portuaria determinará cuánta capacidad de flota se podrá realizar
Maersk, MSC, Hapag-Lloyd, CMA CGM y COSCO siguen rutas diferentes hacia un objetivo similar.
Maersk está integrando terminales dentro de una red logística integrada y utilizando el control de hubs para apoyar los objetivos de fiabilidad de Gemini. MSC está ampliando la capacidad portuaria e interior alrededor de la mayor flota de portacontenedores del mundo. Hapag-Lloyd está ampliando rápidamente una cartera de terminales enfocada a través de Hanseatic Global Terminals. CMA CGM ha creado varias plataformas de inversión que combinan operaciones controladas por operadores con capital externo de infraestructura. COSCO continúa integrando nodos portuarios globales con su red de envíos y logística.
El tamaño de la flota y los pedidos de buques siguen siendo indicadores centrales de la fuerza de las grandes navieras, pero ya no ofrecen una imagen completa de la calidad de la red.
La ubicación de las terminales, la disponibilidad de atraques en aguas profundas, el potencial de expansión, la duración de las concesiones, la eficiencia en el transbordo, la conectividad interior, la infraestructura energética y el acceso a volúmenes de carga estables determinarán cada vez más el valor estratégico de la cartera portuaria de una compañía marítima.
Los barcos pueden ser pedidos, fletados o reasignados. Una terminal de alta calidad en una puerta de entrada madura o un centro de transbordo estratégicamente situado no puede replicarse rápidamente.
Los barcos definen la escala de la red de una naviera. Los puertos determinan la eficiencia de esa red. La siguiente fase de competencia en el transporte de contenedores ya está pasando del mar a la costa.
Fuente: Datamar con información de Xinde Marine News