 Por qué el Ártico no puede reemplazar las rutas marítimas de Medio Oriente. –La guerra que involucra a Irán, Israel y Estados Unidos ha perturbado gravemente el tráfico marítimo a través del estrecho de Ormuz, mientras que la reanudación de los ataques hutíes ha vuelto más peligroso el estrecho de Bab el-Mandeb. Ante la presión sobre dos de los puntos de estrangulamiento marítimos más importantes del mundo, las compañías navieras están buscando alternativas. Una de las posibilidades es la Ruta Marítima del Norte (NSR, por sus siglas en inglés), que se extiende a lo largo de la costa ártica de Rusia.
El cambio climático ha hecho que las aguas del Ártico sean más accesibles, lo que ha generado expectativas de que la NSR pueda ofrecer una conexión más corta entre Europa y Asia Oriental. Sin embargo, las limitaciones geográficas, económicas y políticas de esta ruta hacen que sea poco probable que pueda sustituir a los corredores marítimos de Medio Oriente. Durante la temporada de navegación ártica, la NSR registra menos del 0,5% de los tránsitos semanales de buques entre Asia Oriental y Europa que se realizan por las rutas convencionales. En cambio, su mayor contribución potencial a la crisis actual podría provenir de las exportaciones rusas de energía desde el Ártico.
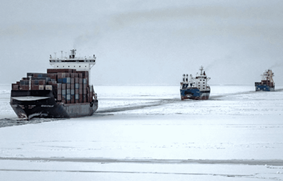
La NSR ofrece importantes ahorros de distancia en algunos viajes entre el norte de Europa y el noreste de Asia. Sin embargo, una ruta más corta no se traduce necesariamente en menores costos. Las condiciones del hielo restringen la navegación, especialmente durante el invierno, mientras que los buques pueden necesitar características técnicas especiales para navegar en aguas con hielo o asistencia de rompehielos. Rusia también impone requisitos de navegación y cobra tarifas, lo que incrementa los costos y las complicaciones administrativas.
Los riesgos ambientales y operativos representan otros obstáculos. Las aguas del Ártico cuentan con una infraestructura limitada de búsqueda y rescate, mientras que un derrame de petróleo en aguas remotas cubiertas de hielo sería excepcionalmente difícil de contener. Estos riesgos aumentan la importancia de los seguros, la preparación ante emergencias y el uso de buques especializados. Las sanciones occidentales contra Rusia introducen, además, complicaciones financieras y jurídicas.
La geografía también limita la utilidad de la NSR. Aunque la ruta puede admitir algunos buques de gran tamaño, las condiciones del hielo, las restricciones a la navegación y la infraestructura limitada restringen su capacidad para gestionar los enormes volúmenes de carga que circulan por los corredores marítimos convencionales. Además, la NSR beneficia principalmente al comercio entre Europa y el noreste de Asia. Ofrece pocas ventajas para los cargamentos que se originan en el golfo Pérsico o que viajan entre Asia y destinos situados fuera del norte de Europa.
Para la mayoría de las compañías navieras, desviar los buques alrededor del cabo de Buena Esperanza sigue siendo una respuesta más práctica ante las interrupciones en el mar Rojo. Sin embargo, este desvío no permite evitar el estrecho de Ormuz cuando se trata de mercancías cuyo origen se encuentra dentro del golfo Pérsico. Aunque esta alternativa implica mayores distancias y costos de combustible, la ruta admite los buques comerciales más grandes del mundo y opera durante todo el año, sin las restricciones que impone el hielo ártico.
No obstante, el Ártico podría ofrecer cierto alivio a través de la producción de energía, en lugar del transporte de contenedores. Los hidrocarburos rusos extraídos en el Ártico podrían llegar a los consumidores asiáticos sin pasar por los estrechos de Ormuz o Bab el-Mandeb.
El proyecto ruso Vostok Oil comenzó a realizar exportaciones en septiembre de 2026, mientras que el proyecto Arctic LNG 2, sometido a sanciones, ha demostrado su capacidad para producir gas natural licuado (GNL) a pesar de las dificultades logísticas. Ambos proyectos podrían contribuir, eventualmente, con mayores volúmenes de hidrocarburos a los mercados internacionales, reduciendo la dependencia de los suministros que atraviesan los puntos de estrangulamiento marítimos de Medio Oriente. Sin embargo, las limitaciones de producción y transporte restringen la contribución inmediata de estos proyectos, mientras que redireccionar las exportaciones existentes haría poco por incrementar la producción mundial.
La expansión de estos proyectos también plantearía a los gobiernos occidentales una disyuntiva incómoda: decidir si mejorar la seguridad energética justifica flexibilizar las sanciones que limitan la capacidad de Rusia para financiar su guerra contra Ucrania.
China está particularmente bien posicionada para beneficiarse del crecimiento de las exportaciones rusas de energía desde el Ártico, ya que ha invertido en proyectos energéticos en esa región y ha participado en operaciones de transporte marítimo a través de la NSR. Japón también tiene inversiones en desarrollos rusos de GNL, mientras que Corea del Sur e India han explorado oportunidades relacionadas con la navegación ártica. Sin embargo, las sanciones y las consideraciones políticas complican su participación, especialmente en el caso de Japón y Corea del Sur, que son aliados de Estados Unidos.
Es poco probable que la crisis de Oriente Medio convierta al Ártico en un canal de Suez alternativo. En cambio, podría reforzar una tendencia diferente: la creciente importancia de la energía rusa del Ártico para los mercados asiáticos, incluso cuando las sanciones occidentales limitan el potencial de desarrollo de la región.
Fuente: Lowy Institute